В странах с развитой банковской системой финтех обычно конкурирует за более удобный интерфейс, быстрые переводы и качественный клиентский опыт. В Юго-Восточной Азии ситуация иная: цифровые финансовые компании фактически закрывают базовый дефицит доступа к кредитам и другим услугам.
Для региона с населением свыше 700 млн человек это особенно важно. Значительная часть жителей по-прежнему находится за пределами традиционной банковской системы, поэтому именно мобильные сервисы становятся для них основным финансовым инструментом. В результате Юго-Восточная Азия сегодня входит в число наиболее динамичных мировых рынков цифрового кредитования и одновременно служит площадкой для тестирования моделей, которые могут работать и в других развивающихся экономиках.
Почему финтех получает преимущество перед банками
Финтех-рынок Юго-Восточной Азии в 2025 году оценивается в 1 трлн долларов. Одним из главных драйверов остается цифровое кредитование: его ежегодный рост превышает 40%, что делает этот сегмент одним из самых быстроразвивающихся в мире.
За высокой динамикой стоит не только увеличение спроса на займы, но и изменение самой системы оценки клиентов. Если банк в первую очередь изучает официальные доходы и кредитную историю, то финтех способен принимать решение на основе набора цифровых данных о поведении заемщика.
Это особенно востребовано в Индонезии, на Филиппинах и во Вьетнаме, где до половины взрослого населения может не пользоваться банковскими услугами. Многие потенциальные клиенты работают на себя, получают нерегулярный доход или ведут небольшой бизнес, поэтому не соответствуют стандартным требованиям традиционных кредитных организаций.
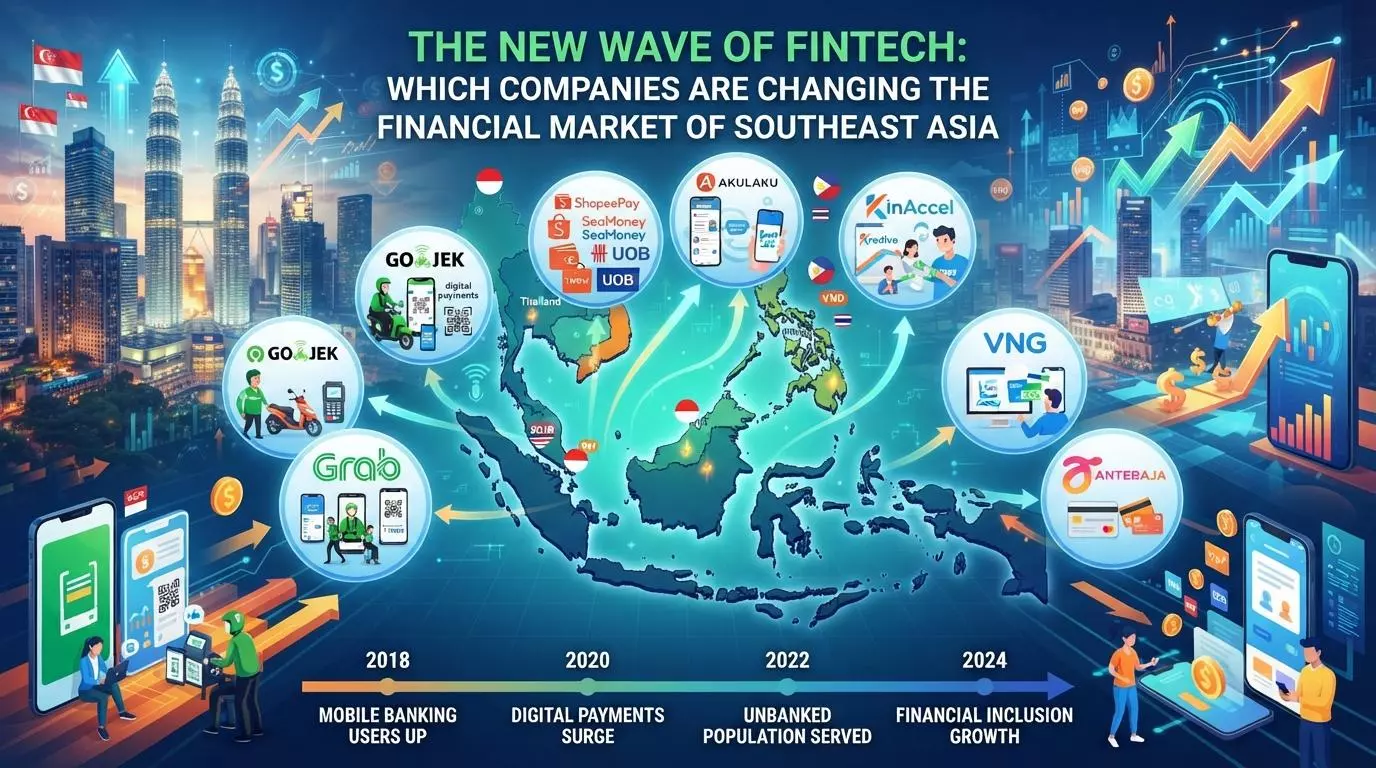
При этом смартфонами такие пользователи пользуются постоянно. Поэтому первым финансовым каналом для них нередко становится не банк, а мобильная экосистема. Платежи, покупки и другие финансовые действия проходят через приложения вроде Grab или Shopee, которые постепенно формируют цифровую историю пользователя.
Разница есть и в требованиях регуляторов. Получить банковскую лицензию значительно сложнее: для этого необходимы капитал, резервы, развитая система отчетности и соблюдение большого числа требований. Процесс может растягиваться на годы. У финтех-кредиторов барьеры для начала работы ниже. Такой подход поддерживается регуляторной архитектурой, в которой участвуют BSP на Филиппинах, OJK в Индонезии и MAS в Сингапуре.
Akulaku: масштабирование за пределы Индонезии
Одним из крупнейших представителей индонезийского цифрового кредитования остается Akulaku Finance. В 2025 году компания увеличила объем новых выдач на 23% — до эквивалента 439 млн долларов. Почти девять десятых этого объема сформировали продукты формата buy now, pay later.
Сегмент, в котором работает Akulaku, нельзя назвать свободным от конкуренции. За пользователя здесь борются BNPL-продукты Shopee и GoTo, а также Kredivo — еще один заметный игрок индонезийского рынка.
Тем не менее сильные позиции в Индонезии позволяют Akulaku двигаться дальше. Компания уже развивает присутствие на Филиппинах, в Малайзии и Таиланде, постепенно превращаясь из локального финтеха в регионального участника рынка.
Skyro: розничное кредитование с применением искусственного интеллекта
Филиппины представляют собой один из наиболее показательных примеров роста альтернативного кредитования. На финтех-компании здесь приходится уже более 55% кредитного рынка. Во многом они работают с теми группами населения, для которых традиционный банкинг остается малодоступным: предпринимателями, фермерами, рыбаками и другими клиентами без стандартной подтвержденной финансовой истории.
Чтобы оценивать платежеспособность такой аудитории, финтех использует альтернативную информацию. В расчет могут приниматься мобильные платежи, характер покупок, история взаимодействия с торговыми точками и другие данные, косвенно характеризующие финансовое поведение человека.
В этой среде быстро развивается Skyro. Основой ее модели стало сотрудничество с розничными партнерами. Сегодня компания взаимодействует более чем с 10 000 партнеров и предлагает покупателям рассрочку непосредственно в момент приобретения электроники, бытовой техники и других товаров.
С 2022 года совокупный объем кредитов, выданных Skyro, достиг 28 млрд филиппинских песо, или более 930 млн долларов.
Технологии искусственного интеллекта встроены сразу в несколько процессов компании. Они используются при автоматической идентификации заемщиков, анализе заявок в реальном времени и выявлении мошеннических операций, включая случаи кражи личности.
Помимо кредитных продуктов, компания развивает образовательное направление. В 2026 году Skyro запустила блог, основанный на ИИ-технологиях, где базовые вопросы личных финансов объясняются филиппинской аудитории в доступном формате.
MoMo: от платежного сервиса к финансовой экосистеме
Во Вьетнаме похожую трансформацию проходит MoMo. Проект давно перестал быть просто сервисом для проведения платежей и превратился в платформу с широким набором финансовых возможностей.
Компания сотрудничает с интернет-магазинами и традиционными ритейлерами, развивает финансового ассистента на базе ИИ и предлагает пользователям не только рассрочку и небольшие кредиты, но также страховые, инвестиционные и платежные продукты.
При оценке свыше 2 млрд долларов MoMo обслуживает около 30 млн пользователей. Такой масштаб фактически закрепил за сервисом статус одного из главных вьетнамских супераппов.
Рынок входит в более зрелую фазу
Количество финтех-компаний, работающих в Юго-Восточной Азии, уже превысило 2 000. Помимо локальных стартапов, за аудиторию региона конкурируют иностранные компании: Cashalo и Digido, связанные с китайским рынком, американская Tala и европейский Revolut, который также увеличивает свое присутствие в регионе.
При этом инвесторы становятся осторожнее. Согласно данным Tracxn, в 2025 году объем средств, привлеченных финтех-компаниями Юго-Восточной Азии, сократится на 21%. После периода бурного притока капитала отрасль переходит к этапу, на котором все большее значение приобретают устойчивость бизнес-модели и способность работать прибыльно.
Для лидеров рынка такое охлаждение может открыть новые возможности. Компании, которые уже научились эффективно обслуживать аудиторию с ограниченным доступом к классическим финансовым инструментам, получают конкурентное преимущество перед менее зрелыми проектами.
Особенно важен накопленный ими практический опыт. Альтернативный скоринг позволяет работать с людьми без полноценной кредитной истории, mobile-first модель снижает зависимость от банковской инфраструктуры, а встроенные финансовые продукты дают возможность предлагать кредит или платежный сервис непосредственно внутри привычной для клиента экосистемы.
Такие подходы не привязаны исключительно к Юго-Восточной Азии. Они могут использоваться и в других развивающихся странах, где значительная часть населения остается за пределами традиционной банковской системы. Потенциально эти решения применимы и в развитых экономиках — прежде всего для групп клиентов, которых стандартные финансовые продукты обслуживают недостаточно эффективно.
В этом смысле Юго-Восточная Азия становится больше, чем просто крупным рынком роста. Регион постепенно превращается в экспериментальную площадку для новых моделей кредитования и финансового обслуживания. То, что сегодня проверяется на десятках миллионов пользователей в Индонезии, на Филиппинах и во Вьетнаме, в дальнейшем может стать основой для финтех-продуктов в других частях мира.
Поддержка автора осуществляется с помощью специальной формы ниже, предоставленной сервисом «ЮMoney». Все платёжные операции выполняются на защищённой странице сервиса, что обеспечивает их корректность и полную безопасность.